14 сентября 2026 г. в 19:55 МСК
Обзор крипторынка от 14.09.2026
Инфляционные данные по США неоднородны: PPI за август ускорился до 0.4% м/м на фоне подорожавшей нефти. Вероятность повышения ставки ФРС на заседании 15–16 сентября выросла до 87%: если решение состоится, это будет первое повышение с июля 2023 года, а реакция рынка будет в большей степени зависеть от риторики главы ФРС Уорша. Риски для крипторынка: геополитика и регуляторная неопределённость.
- Инфляционные данные по США неоднородны: PPI за август ускорился до 0.4% м/м на фоне подорожавшей нефти, годовой CPI остался на уровне 3.4%, хотя его “ядро” неожиданно ускорилось до 0.3% м/м.
- Вероятность повышения ставки ФРС на заседании 15–16 сентября выросла до 87%: если решение состоится, это будет первое повышение с июля 2023 года, а реакция рынка будет в большей степени зависеть от риторики главы ФРС Уорша.
- Риски для крипторынка: геополитика и регуляторная неопределённость.
Новостной фон
Ситуация вокруг Ормузского пролива остается ключевым фактором, сдерживающим аппетит к риску перед решением ФРС. В воскресенье Оман объявил о переносе назначенных на понедельник многосторонних переговоров Ирана, Ирака и стран Персидского залива. Поводом для срыва переговоров стала эскалация несколькими днями ранее: 10-11 сентября серия ударов беспилотников, предположительно запущенных с территории Ирака, повредила саудовский нефтепровод “Восток - Запад”. Параллельно хуситы захватили остров Перим в Баб-эль-Мандебском проливе, поставив под угрозу и вторую обходную артерию через Красное море: совокупность этих событий угрожает выводом из строя до 4% мировых поставок нефти по оценкам аналитиков. Данные аспекты сказываются на аппетите к риску - он остается фрагментированным на фоне геополитической напряженности.
Важным событие недели станет вотум по CLARITY Act, который пройдет 15 сентября: Сенат проведёт процедурное голосование на переход к рассмотрению законопроекта Digital Asset Market Clarity Act. Главными камнями преткновения остаются этические ограничения, касающиеся крипто-доходов Трампа на сумму порядка $1,4 млрд, а также неурегулированные нормы по борьбе с отмыванием денег и параметры доходности по стейблкоинам. Публикация “финальной” версии текста немного разогрела крипторынок: ставки на подписание закона в 2026 году на площадках прогнозов подскочили с единиц процентов в до 30%+ на фоне выхода текста законопроекта. Провал голосования фактически похоронит билль до конца текущего созыва, что может быть воспринято крипторынком как локальное негативное событие.
Фундаментальная ситуация
Опубликованные на прошлой неделе данные по инфляции в США вышли неоднородными, но в совокупности добавили аргументов “ястребам” в ФРС. Индекс цен производителей (PPI) за август ускорился до 0.4% м/м после всего 0.1% в июле, а в годовом выражении вырос до 5.4% - выше консенсус-прогноза. Потребительская инфляция на этом фоне выглядела гораздо спокойнее: CPI за август вырос на 0.4% м/м, а годовой показатель остался на уровне июльских 3.4%, полностью совпав с ожиданиями рынка. Тем не менее под этим спокойствием скрывается тревожный сигнал: базовый CPI ускорился до 0.3% м/м против 0.2% в июле. В итоге, производственная инфляция явно ускоряется вслед за подорожавшей нефтью, а показатель потребительских цен держится на месте лишь номинально — его “ядро” посылает тревожные сигналы и повышает вероятность ужесточения ДКП со стороны ФРС уже на этой неделе.
По данным CME FedWatch, вероятность повышения ставки на 25 б.п. по итогам заседания 15-16 сентября выросла до 87%. Если повышение состоится, оно станет первым с июля 2023 года. Кроме того, заседание совпадает с публикацией обновленного “точечного прогноза” (dot plot) FOMC*.
Поскольку сам факт повышения уже практически полностью заложен в цены, реакция рынка будет определяться скорее риторикой главы ФРС Кевина Уорша, чем самим решением: сигнал о разовой корректировке способен ограничить снижение или даже спровоцировать рост риска, тогда как намек на дальнейшее ужесточение поднимет доходности казначейских облигаций и доллар, оказав давление на крипторынок.
Ончейн-анализ
ETF На прошедшей неделе институциональные потоки заметно разошлись по активам. Американские спотовые BTC-ETF за четыре торговых дня 8-11 сентября зафиксировали чистый отток около $462,7 млн, причем отрицательный результат наблюдался во все четыре сессии. Это прервало трехнедельную серию притоков.
Майнеры Выраженного усиления давления со стороны майнеров на рынок не наблюдается. По данным на начало недели, интенсивность переводов BTC со стороны майнеров остается относительно низкой.
Флоу на криптобиржах Резервы BTC на Binance выросли до максимума за два года, при этом совокупные биржевые балансы BTC за последнее время менялись довольно слабо. Для Ethereum долгосрочная тенденция вывода монет с централизованных площадок сохраняется.
Когорты адресов Продажи со стороны краткосрочных держателей продолжаются, с учетом фиксации прибыли после августовского роста. При этом давление со стороны долгосрочных держателей, напротив, снижается с начала сентября.
Объемы, открытый интерес и фандинг Торговая активность за последние дни заметно выросла на фоне усиления волатильности, при этом рост объемов не сопровождался сопоставимым увеличением плеча. В конце недели сокращение OI наблюдалось и по BTC, и по ETH. Фандинг остается преимущественно положительным и умеренным.
Техническая картина
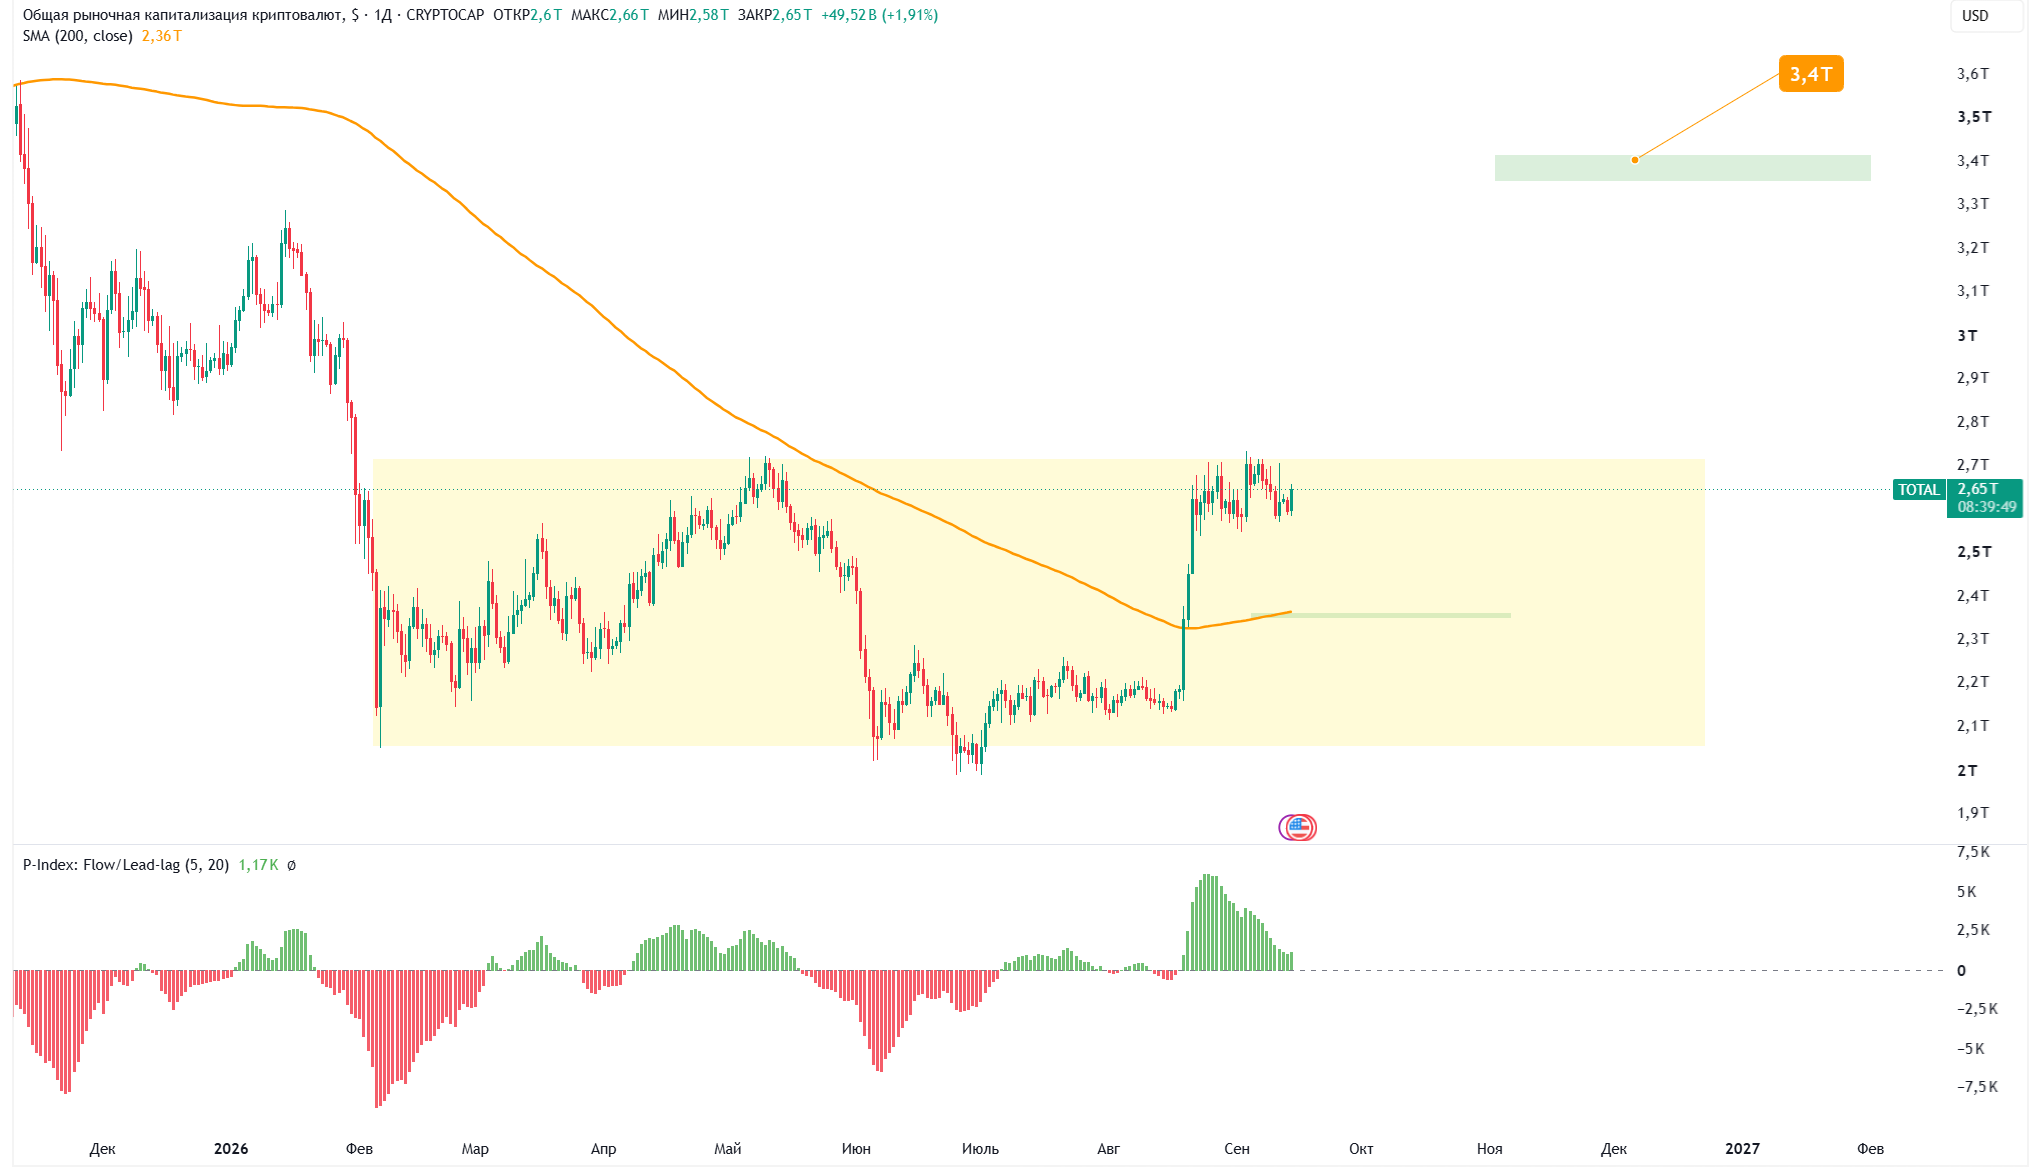
Капитализация рынка криптовалют стабилизируется на прежних уровня и активы в ожидании макроданных и прояснения геополитической ситуации пока не формируют явного направления. Консолидация цен на ведущие криптовалюты на текущих отметках позволяет говорить об устойчивости рынка и готовности продолжать прибавлять по капитализации в случае позитивных фундаментальных событий.
В том случае, если по итогам заседания ФРС рисковые активы получат драйвер к росту, например за счет более мягкой риторики главы Фед Уорша, то рост цен на основные криптовалюты может произойти с текущих уровней, без существенного углубления коррекции.
В случае “ястребиного” Феда перед тем, как развивать рост цен, рынок криптовалют может сначала откатиться до уровней в 2.34 трлн по капитализации и только после этого искать новые поводы для роста.