3 октября 2026 г. в 14:47 МСК · Прочтение ~15 минут
Почему монета падает после хороших новостей: устройство ликвидности и продаж
В пятницу, 2 октября 2026, данные по рынку труда в США вышли слабее ожиданий, чем снизили вероятность повышения ставки ФРС на ближайшем заседании, и, в целом, стали бычьим фактором для рисковых активов. Спустя несколько часов биткоин упал на 1%, а некоторые альткоины – более чем на 5%. Как так получилось, что потенциально бычья новость, которая могла позитивно повлиять на крипторынок в моменте, привела к падению цен?
Цена на любой финансовый актив - это результат встречи ордеров в стакане в конкретный момент времени, и к моменту выхода позитивного события ожидание обычно уже может быть «оплачено»: те, кто покупал на слухах, сидят в прибыли, плечо накоплено достаточное, а крупные держатели ждут всплеска ликвидности, чтобы выйти с прибылью.
Отдельная новость не создаёт нового покупателя автоматически. Она создаёт момент, когда продавать удобнее всего: внимание участников к активу, объём и розничный спрос на максимуме, а значит, больший объём можно реализовать с минимальным проскальзыванием, особенно на низколиквидном крипторынке.
Исследование разбирает этот механизм по слоям:
- микроструктура стакана,
- ожидания и позиционирование,
- деривативы и их роль,
- структурное предложение актива,
- особенности альткоинов и макрофон.
Каждый слой подкреплён кейсом: The Merge в сети ETH (сентябрь 2022), запуск спотовых BTC-ETF (январь 2024), стратегический биткоин-резерв США (март 2025) и падение LIT после анонса Robinhood (сентябрь 2026). В конце вы найдете чек-лист, по которому заранее сможете оценивать риск продажи актива на позитивных новостях.
Если коротко сводить процесс в формулу, то получается следующая зависимость:
реакция цены = (факт − ожидание) × доступная ликвидность ± баланс вынужденных потоков.
Знак первого множителя у ожидаемых событий почти всегда около нуля или отрицательный, поэтому чаще всего всё решают второй и третий.
1. Цена - это поток ордеров, а не оценка трейдерами новостей
Цены на бирже меняются тогда, когда кто-то исполняет рыночный ордер и реализует лимитные заявки (ордера) противоположной стороны. Оценка новости как «хорошей» живёт исключительно в головах участников. В биржевой стакан она попадает лишь в виде конкретных ордеров с объёмом и направлением.
1.1 Как устроен биржевой стакан
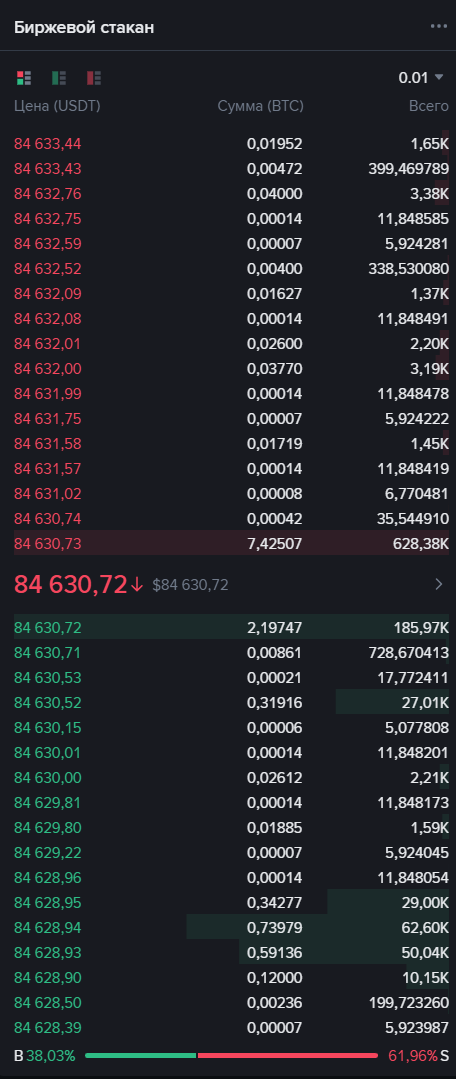
- Лимитные ордера - пассивная ликвидность. Покупатели выставляют ордера bid ниже рынка, продавцы – ордера ask выше. Эти заявки формируют «стены» и определяют глубину рынка.
- Рыночные ордера - агрессивная ликвидность. Они исполняются сразу по лучшей доступной цене, и именно они оказывают основное влияние и двигают курс.
- Спред - расстояние между лучшим bid и лучшим ask. В момент новостей маркетмейкеры расширяют спред, потому что повышается риск неблагоприятного исполнения ордера (на фоне проскальзывания).
- Глубина ±2% - объём заявок в пределах 2% от средней цены. Это главная метрика того, сколько денег нужно, чтобы сдвинуть цену на заметную величину.
1.2 Наиболее агрессивная сторона определяет направление
В каждой сделке покупателей и продавцов поровну по определению. Значение имеет другое - кто из них инициатор. Если продавцы бьют по bid рыночными ордерами быстрее, чем покупатели выставляют новые заявки, цена падает, даже если новостной фон позитивен.
Это отражает показатель CVD (cumulative volume delta) - накопленная разница между объёмом рыночных покупок и рыночных продаж. Расхождение «цена растёт, CVD падает» перед событием означает, что рост держится на «тонком стакане» и пассивных заявках, а не на агрессивном спросе. Такой рост легко разворачивается первым же крупным продавцом.
1.3 Ликвидность исчезает ровно тогда, когда нужна
Перед событием маркетмейкеры сокращают риск: снимают часть лимитных заявок, уменьшают объем, расширяют спред. В первые минуты после новости глубина стакана часто ниже обычной. Тот же объём продаж, который в спокойный день сдвинул бы цену на 0,5%, в такой момент сдвигает её на 2-3%.
Отсюда то, с какой резкостью происходит реакция на новости в крипте. Сам заголовок новости вторичен: важно, в какую из сторон тонкого стакана ударил первый поток ордеров.
1.4 Почему хорошая новость не создаёт покупателя
Новость меняет оценку информации и, возможно, конъектуру, но не баланс кошельков. Чтобы цена на крипту выросла, нужен новый капитал, готовый купить по рынку прямо сейчас. Если все, кто верил в событие, уже купили заранее, после новости свободных денег почти нет.
Зато есть участники с прибылью, которым нужна ликвидность для выхода. Всплеск внимания к активу и рост объёма торгов в момент новости - лучшая ликвидность за весь новостной цикл. Крупный держатель использует её, чтобы продать большой объём с минимальным проскальзыванием.
Базовый вывод тут следующий: смотреть нужно не на тон заголовка, а на то, кто окажется наиболее «агрессивной» стороной участников после него и сколько пассивной ликвидности стоит у него на пути.
2. «Покупай на слухах, продавай на новостях»: ожидания уже в цене
Рынок торгует ожиданиями, а не фактами. Когда событие известно заранее - дата форка, решение регулятора, запуск нового криптопродукта и т.п., - участники покупают актив задолго до него. К моменту события ожидание уже отражено и заложено в цену, и факт может только подтвердить его или же опровергнуть.
2.1 Механика позиционирования при торговле по новостям
1. Появляется слух или дата публикации новостей. Ранние участники покупают с расчётом на рост крипты к событию. 2. Нарратив расходится по медиа и соцсетям. Подключаются розница и фонды, растёт плечо на фьючерсах. 3. За дни до события рост замедляется: новых покупателей всё меньше, позиции всё более однонаправленные. 4. Событие наступает (например, публикуется новость). У купивших на ожидании больше нет причины держать – торговая цель достигнута. Поэтому начинается фиксация прибыли.
2.2 Асимметрия исходов
У ожидаемого позитивного события три исхода: лучше ожиданий, в рамках ожиданий или хуже. Но к дате события рынок оптимистичный сценарий уже предпочитает заложить. Поэтому «как ожидалось» означает отсутствие нового спроса и фиксацию прибыли, а «хуже прогноза» - быстрый разворот позиционирования.
Рост актива сохраняется только при реальном сюрпризе вверх, и его вероятность невысока именно потому, что ожидания раздуты. На практике рынок оценивает не заголовок, а детали относительно ожиданий: размер, сроки, условия макроданных или обновления в криптопродукте. Формально позитивная новость может содержать одну разочаровывающую деталь - и реакцию определит именно она.
Кейс: Стратегический биткоин-резерв США (март 2025)
В воскресенье, 2 марта 2025 года, Президент Трамп анонсировал включение нескольких криптоактивов в государственный резерв, на фоне чего рынок резко вырос. 6 марта он подписал указ о создании Стратегического биткоин-резерва и отдельного запаса прочих цифровых активов. Для отрасли событие было историческим: государство впервые формально признало биткоин резервным активом.
Но ценовая реакция оказалась обратной. В минуты после публикации указа биткоин потерял почти 5% и опустился к $85 000, а ETH, XRP, ADA и SOL за час упали на 4–8%. В понедельник, 10 марта, снижение продолжилось: BTC падал до 6,5%, к $80 650.
Дьявол - в деталях. Резерв наполнялся только конфискованными монетами, которые и так принадлежали государству на тот момент. Новых покупок крипты указ не предусматривал, а для запаса альткоинов прямо их исключал. Рынок же закладывал сценарий государственного покупателя - в публичном поле обсуждался законопроект BITCOIN Act с покупкой 1 млн BTC. Вместо нового спроса рынок получил лишь отказ от продажи уже имеющихся монет, конфискованных у преступников.
Часть инвесторов считала решение долгосрочно бычьим. Но краткосрочно рынок активно продавал разницу между ожиданием «государство будет покупать» и фактом «государство не будет продавать».
3. Деривативы: как плечо превращает новость в каскад ликвидаций
В крипте объём фьючерсов и бессрочных контрактов в разы превышает спот, поэтому реакция на новости во многом определяется не покупкой и продажей самих монет, а позиционированием на деривативах. Перед ожидаемым событием рынок накапливает однонаправленное плечо, и после события оно может развернуться.
3.1 Что видно перед событием по деривативам
- Открытый интерес (OI) растёт быстрее цены: участники открывают новые позиции под событие.
- Фандинг бессрочных контрактов держится в устойчивом плюсе: лонги платят шортам за удержание позиции.
- Базис между фьючерсом и спотом расширяется на дату события. Обратная картина - бэквордация - означает, что крупные держатели хеджируют шортами и ждут снижения.
- Опционы: подразумеваемая волатильность (IV) на ближайшие экспирации растёт, опционы «колл» дорожают.
3.1 Что происходит после
1. Новость вышла, сюрприза вверх нет. Часть лонгов закрывается - это продажи рыночными ордерами. 2. Цена доходит до уровней, где находятся уровни ликвидаций по лонгам с плечом. Биржа принудительно продаёт эти позиции по рынку. 3. Каждая ликвидация формирует нового агрессивного продавца, который толкает цену к следующему кластеру ликвидаций. Возникает «каскад». 4. Каскад останавливается, когда OI «очищен» от лишних пассажиров, фандинг стабилизировался у нуля или спустился ниже, а в стакане появились пассивные покупатели.
Каскад ликвидаций объясняет, почему падение в такой ситуации часто сильное: добровольные продажи порождают принудительные.
3.2 Опционы: схлопывание волатильности и гамма
После события неопределённость исчезает, и подразумеваемая волатильность резко падает - это называют IV crush. Купленные под событие «коллы» теряют стоимость, даже если цена стоит на месте. Держатели этих колов, которые параллельно покупали спот или фьючерсы, закрывают всю конструкцию – это формирует ещё одну волну продаж.
Трейдеры с короткой «гаммой» усиливают движение. При падении цены им приходится продавать базовый актив, чтобы оставаться дельта-нейтральными к рынку, и наоборот. Если крупный открытый интерес сосредоточен около страйков рядом с текущей ценой, экспирация в дату события сама становится источником волатильности.
3.3 Кейс: The Merge в сети ETH (сентябрь 2022)
Переход Ethereum на proof-of-stake 15 сентября 2022 года - крупнейший технический апгрейд в истории сети. Он прошёл без сбоев и сократил эмиссию ETH примерно на 90%. С середины июня ETH заметно вырос, во многом на ожиданиях апгрейда.
Деривативы заранее показывали, чем всё закончится. Ещё в начале августа трейдеры покупали колы на сентябрь, а бэквордация фьючерсов и опционов указывала на ставку «продавай на фактах». Дополнительно часть держателей хеджировала шортами на фьючерсах, чтобы получить возможные PoW-форк-токены без ценового риска.
В день события ETH упал на 9,1% - худший день с конца августа. Отрицательный спред фьючерсов к споту в тот же день сократился почти до нуля: хеджи закрывались. Через четыре дня ETH стоил около $1 330 против $1 600 в момент Merge, то есть почти на 20% дешевле.
Merge действительно изменил экосистему Ethereum. Но в краткосрочном окне рынок торговал позиции, а не фундамент.
4. Кто продаёт в «хорошую» ликвидность
Позитивная новость приводит в рынок внимание, объём и розничных покупателей. Для держателей крупных позиций это окно выхода: продать много с небольшим проскальзыванием можно только тогда, когда на другой стороне широкий спрос. Такую волну спроса называют exit liquidity - ликвидность для чужого выхода.
4.1 Три типа продавцов
Фиксирующие прибыль купили на ожиданиях и выходят при наступлении события. Их объём оценивается по росту цены до события и ончейн-метрикам: SOPR, доля монет в прибыли, MVRV краткосрочных держателей (STH).
Вынужденные продавцы продают независимо от взгляда на рынок: те кто вынужден реализовываться по банкротству, фонды с погашениями, участники, которые ждали технической возможности выйти. Событие для них часто и есть эта возможность.
Структурные продавцы - получатели разлоков: команда, ранние инвесторы, фонды экосистемы. Их предложение известно заранее по графику вестинга.
4.2 Разлоки: предсказуемое давление
По итогам исследования 16 000 разлоков у 40 крупных токенов, вывод неутешителен: около 90% событий оказывали негативное давление на цену, а снижение обычно начиналось примерно за 30 дней до даты - участники продавали или шортили заранее.
Сильнее всего по стоимости токенов бьют разлоки команды: у её участников нет координированной стратегии продаж. Инвесторы ведут себя аккуратнее, потому что заранее хеджируются деривативами. Крупные одномоментные (cliff) разлоки дают глубокую просадку, линейные же растягивают давление во времени, а разлоки фондов экосистемы в среднем наоборот, слегка позитивны (на основании исследования).
Практический смысл тут такой: если позитивная новость по проекту совпадает с крупным разлоком, она становится для получателей токенов удобным моментом продать в повышенный спрос. Совпадение анонсов и разлоков по датам - отдельный повод для настороженности.
4.3 Кейс: запуск спотовых BTC-ETF (январь 2024)
10 января 2024 года SEC одобрила 11 спотовых биткоин-продуктов. Рынок ждал этого решения больше десяти лет. В день начала торгов биткоин поднялся до $49 021, а к 23 января стоил около $39 700 - почти на 20% ниже.
При этом новые фонды получали деньги. За первые девять дней торгов в них пришло около $5,2 млрд, но из Grayscale Bitcoin Trust (GBTC) за тот же период ушло более $4 млрд. Чистый приток по всем фондам составил лишь около $0,8 млрд.
Продавцы GBTC – хрестоматийный пример вынужденного и арбитражного предложения:
- Управляющий банкротящимся FTX держал крупный пакет GBTC и ждал конвертации траста в ETF, когда дисконт к стоимости активов исчезнет. Именно в это окно он продал большую часть пакета.
- Арбитражёры годами покупали GBTC с дисконтом к NAV в расчёте на конвертацию. ETF-структура закрыла дисконт, и они вышли из позиции. По оценке JPMorgan, значительная часть этих денег покидала биткоин целиком, а не перекладывалась в дешёвые ETF.
- Комиссия 1,5% у GBTC против 0,20–0,25% у конкурентов стимулировала ротацию между фондами.
Как только давление начало ослабевать, рынок развернулся. 26 января дневной отток из GBTC снизился до минимальных с конвертации $255 млн против среднего $500 млн, и биткоин в тот день вырос на 4,7%. А в марте 2024 года BTC обновил исторический максимум.
Одобрение ETF оказалось действительно бычьим событием - но не в день новости, а после того, как рынок переварил предложение, которое эта новость высвободила.
5. Альткоины: листинги, партнёрства, нарративная премия
У альткоинов механизм тот же, но выражен сильнее: стакан тоньше, доля плечевых спекулянтов выше, а цена держится скорее на нарративе, чем на денежном потоке протокола.
5.1 Листинг открывает не только вход, но и выход
Листинг на крупной бирже кажется однозначно позитивным: новая аудитория, новый спрос. Но для ранних держателей это прежде всего глубокий ликвидный рынок для продажи. Если одновременно запускаются бессрочные фьючерсы, держатели могут захеджировать позицию шортом, а спекулянты - шортить без заёмных монет. И то и другое - новое предложение.
Типичная картина: резкий рост в первые минуты после объявления, затем продажи ранних держателей, маркетмейкеров с займами токенов и тех, кто купил на слухе о листинге. Чем сильнее был рост на слухах, тем глубже последующий откат.
5.2 Нарративная премия
Многие альткоины торгуются с премией к конкурентам за счёт истории: «интеграция с крупной платформой», «партнёрство с банком», «выход на розницу», «будущий второй биткоин» и т.п. Пока красивая история не подтверждена, премия растёт. Когда наступает событие, рынок сверяет детали с ожиданиями.
Если событие хорошее для отрасли, но не подтверждает исключительную роль конкретного токена, премия схлопывается. Отрасль выигрывает, токен падает, и тут нет противоречия.
5.3 Кейс: Lighter (LIT) и Robinhood (сентябрь 2026)
Lighter - децентрализованная биржа бессрочных контрактов. В сентябре 2026 года LIT заметно опережал другие perp-DEX и торговался с премией к ним. Основой премии был нарратив: Lighter станет каналом, через который Robinhood приведёт свою розничную базу в ончейн-деривативы.
Нарратив опирался на реальные факты. Robinhood Wallet уже интегрировал перпетуалы Lighter в ряде юрисдикций, Robinhood Europe торговал LIT, а сама Robinhood инвестировала в Lighter в раунде Series B. Незадолго до развязки Bitwise запустил на Xetra биржевой продукт на стейкинг LIT - ещё одна формально хорошая новость.
30 сентября Robinhood объявил о запуске бессрочных фьючерсов для пользователей в США. Для отрасли это сильный сигнал: крупнейший розничный брокер страны выводит перпы в мейнстрим. Но американский продукт пошёл через собственную структуру Robinhood Derivatives и биржу Bitstamp, а не через Lighter.
На этом фоне LIT упал более чем на 14% за минуты, к $3,74. За сутки потеря составила около 13%, за неделю - около 26%.
Подтверждений разрыва партнёрства нет: материалы Robinhood по-прежнему называют Lighter площадкой для перпов в доступных юрисдикциях. Рынок продал не факт, а исчезновение лучшего сценария из возможных - эксклюзивной роли Lighter в американской экспансии Robinhood. Логика та же, что у «стратегического резерва США»: позитивное событие, в деталях которого нет нового денежного потока для конкретного актива.
6. Макрофон: когда новость тонет в рынке
Даже безупречная новость по отдельному активу проигрывает общему движению рынка, если на него давят ставки, доллар и снижающийся аппетит к риску. BTC и ETH сильно коррелированы с рисковыми активами, прежде всего с технологическими акциями. Во всех трёх ключевых кейсах макро добавило к «продаже на новостях» собственный вес:
- Merge, сентябрь 2022. Падение ETH было связано не только с продажей новости, но и с высокой корреляцией с остальными рынками в медвежьей фазе. Через неделю после апгрейда Ethereum ФРС повысила ставку на 0,75 п.п, ужесточив ДКП.
- BTC-ETF, январь 2024. На биткоин давили не только продажи GBTC и эстейта FTX, но и рост доходностей и укрепление доллара.
- Стратегический резерв, март 2025. Указ вышел на фоне выраженной слабости фондового рынка.
Текущий фон 2026 года - пример слабого режима. В начале июня спотовые BTC-ETF показали рекордный недельный отток в $3,4 млрд. Долгосрочные держатели за два дня продали около $2,4 млрд в BTC, а биткоин обновлял локальные минимумы. В таком режиме позитивная новость чаще становится окном для выхода, чем началом тренда.
Поэтому анализ новости начинается с определения режима: динамика глобальной ликвидности (баланс ФРС, ряд WALCL на FRED), потоки в ETF и другие метрики. В слабом режиме мировых рынков вероятность «продажи на новостях» выше, и для покупки на позитиве нужны более сильные подтверждения.
7. Практический чек-лист перед событием
Риск «продажи на новостях» оценивается до события по двенадцати признакам. Чем больше из них совпадает, тем вероятнее, что позитивный заголовок станет точкой выхода, а не входа.
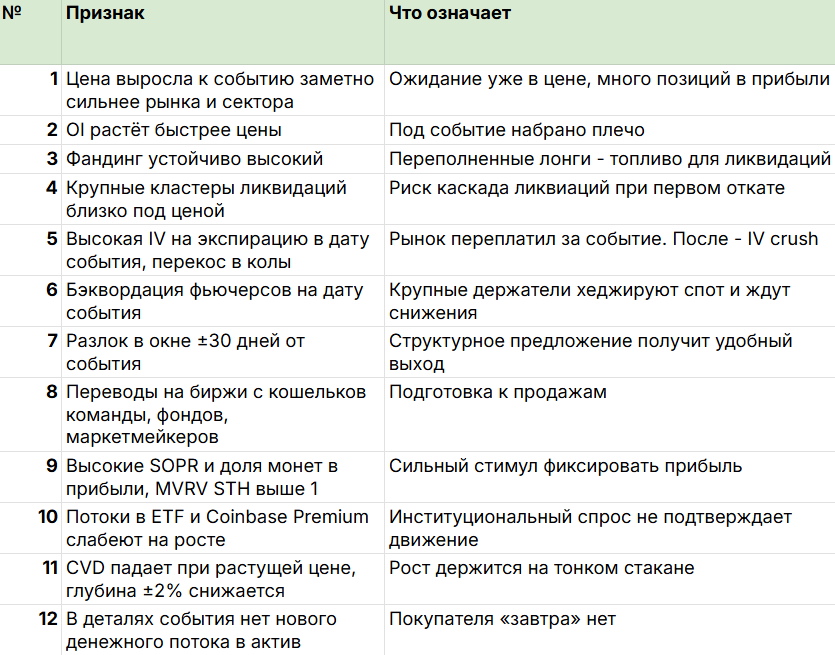
7.1 Порядок работы перед событием
1. За 30 дней до события зафиксируйте отправную точку: цену, OI, фандинг, IV и календарь разлоков. 2. Еженедельно отмечайте, как меняются признаки 1–11. Рост по нескольким показателям сразу означает накопление однонаправленных позиций. 3. За 1-3 дня оцените режим рынка по разделу 6. При слабом режиме считайте «продажу на новостях» базовым сценарием. 4. В день события сначала прочитайте первоисточник и найдите в нём новый денежный поток (признак 12), а не реагируйте на заголовок. 5. После события не покупайте первый откат. Дождитесь очистки OI, стабилизации фандинга, оттоков с бирж и возобновления притоков в ETF.
7.2 Когда хорошая новость действительно поднимает цену
Позитивная новость работает в трёх ситуациях - и чем больше условий совпадает, тем устойчивее рост:
• Неожиданность. События не было в календаре, рост на слухах отсутствовал, позиций под него не набирали. • Новый обязательный поток капитала. Новость запускает покупки, которые произойдут независимо от настроения: реальные притоки в новый биржевой продукт, обратный выкуп из выручки протокола (buyback), включение в индекс с пассивными покупками. • Чистое позиционирование. OI низкий, фандинг отрицательный, рынок в шортах. Тогда позитив запускает шорт-сквиз - каскад, симметричный описанному в разделе 3, но уже вверх.
Кейс с ETF показывает важную деталь. Структурно позитивное событие может сначала дать падение, а затем стать основой роста. Сигнал разворота цены - не новость, а исчерпание предложения: в январе 2024 года рынок развернулся вверх вместе с замедлением оттоков из GBTC.
8. Выводы
Падение после хорошей новости - не аномалия, а нормальная работа рынка, где цена складывается из потоков ордеров, а не из оценок. Четыре кейса за четыре года показывают одну и ту же структуру.
- Ожидание покупается заранее. К дате события оптимизм уже в цене, и факт в рамках ожиданий означает отсутствие нового спроса.
- Плечо разворачивается. Накопленный OI, высокий фандинг и событийная премия в опционах после новости превращаются в принудительные продажи и IV crush.
- Предложение ждёт ликвидности. Фиксирующие прибыль, вынужденные продавцы и продавцы разлоков используют всплеск спроса как окно выхода.
- Детали важнее заголовка. Стратегический резерв без покупок, ETF с оттоком из GBTC, интеграция Robinhood без Lighter - во всех случаях в деталях не было нового покупателя для актива.
- Макро задаёт фон. В слабом режиме рынка вероятность «продажи на новостях» выше.