28 сентября 2026 г. в 23:28 МСК
Обзор крипторынка от 28.09.2026
Доходность 10-летних UST выросла до 5,11%, и рынок почти полностью закладывает еще одно повышение ставки ФРС. Базовый PCE (30 сентября) и Non-farm (2 октября) определят, станут ли облигации главным ограничителем для рисковых активов. Регуляторные риски растут: после провала CLARITY Act регулирование ушло к ведомствам, а главный союзник индустрии в SEC Хестер Пирс уходит 2 октября.
- Облигации задают тон. Доходность 10-летних UST выросла до 5,11%, и рынок почти полностью закладывает еще одно повышение ставки ФРС. Базовый PCE (30 сентября) и Non-farm (2 октября) определят, станут ли облигации главным ограничителем для рисковых активов.
- Регуляторные риски растут. После провала CLARITY Act регулирование ушло к ведомствам, а главный союзник индустрии в SEC Хестер Пирс уходит 2 октября.
- Рынок берет паузу. Отрицательный фандинг и падение OI по BTC и ETH указывают на разгрузку длинных позиций.
Новостной фон
Неделя после первого с 2023 года повышения ставки прошла под знаком быстрой переоценки траектории ДКП. 23 сентября доходность 10-летних UST за день прибавила 15 б.п. до 5,11% на фоне сильных данных по деловой активности и усиливающихся инфляционных опасений. Дополнительный импульс дали сигналы управляющего ФРС Майкла Барра о том, что для подавления устойчивой инфляции нужное дальнейшее ужесточение ДКП. Еще один хайк в этом году рынок считает почти предрешенным, на фоне сохранения инфляционного давления со стороны ИИ и сохраняющейся напряженности на Ближнем Востоке.
На этой неделе ключевые данные, способные оказать влияние на рисковые активы и рынки в целом, придут из США: базовый PCE за август будет опубликован в среду 30 сентября (консенсус +0,3% м/м) и сентябрьские Nonfarm Payrolls в пятницу 2 октября (консенсус 84 тыс. после 162 тыс.) укажут на состояние рынка труда. Сильные цифры закрепят октябрьское повышение в ценах, и тогда главным ограничителем для рисковых активов станет уже не решение ФРС о повышении ставки (которое рынком будет заложено на 100%), а уровень, до которого к тому моменту дойдут доходности гособлигаций США, не останавливающиеся ни на день в своём обвале цен.
Визит Си Цзиньпина в Вашингтон, который неделю назад поддерживал risk-on в Азии, закончился по сценарию “продавай на фактах”. Главным экономическим итогом стало продление торгового перемирия всего на два месяца - с 10 ноября до 10 января 2027 года, тогда как рынки обсуждали срок от трех до шести месяцев. Эскалацию стороны отсрочили, но у рынков появился новый дедлайн - 10 января. До этой даты запланированы еще два контакта лидеров: поездка Трампа в Китай на APEC в ноябре и визит Си на саммит G20 в Майами в декабре, так что торговая повестка двух сверхдержав будет возвращаться в новостной поток постоянно.
Фундаментальная ситуация
После провала CLARITY Act регуляторная повестка в США окончательно ушла из Конгресса к ведомствам. Так 25 сентября SEC выпустила очередной FAQ с разъяснениями, как агентство квалифицирует токены и чего ожидает от их маркетинга. В тот же день комиссар Хестер Пирс, главный сторонник индустрии в регуляторе, объявила об уходе с поста 2 октября.
Параллельно усиливается политизация темы перед промежуточными выборами. 28 сентября демократы подкомитета Сената по разведке во главе с Ричардом Блументалем опубликовали доклад, где USDT назван финансовым спасательным кругом теневой банковской сети Ирана: по их оценке, в прошлом году через нее прошло около $2 млрд, а Tether систематически не блокировал связанные кошельки. Для крупнейшего стейблкоина на фоне иранского конфликта это прямой репутационный и регуляторный риск.
При этом, риски реализуются не только с точки зрения регулирования, но и непосредственно на крипторынке. 24 сентября биржа Bitget зафиксировала несанкционированные переводы и приостановила вывод средств. Первоначальную оценку ущерба в $351,6 млн позже повысили до $387,5 млн. Рынок воспринял взлом спокойно, но на фоне сенатского доклада о Tether и Иране он дал регуляторам новый аргумент в споре о том, где у крипто компаний и протоколов заканчивается нейтральность и начинается реальная регуляторная ответственность
Ончейн-анализ
ETF Притоки в криптофонды за последние дни оставались устойчивыми, однако их темпы и объемы снизились. Довольно показательно на этом фоне, что приок в альткоины, который неделей ранее был не так заметен, за последнее время усилился, особенно в ETH-ориентированные фонды и ETP.
Майнеры Активность и транзакции майнеров за последнее время были нейтральны, и не демонстрируют значительных активностей на кошельках.
Флоу на криптобиржах Резервы BTC на централизованных криптобиржах продолжают сокращаться, хотя темпы вывода актива с бирж снизились. В то же время, увеличивается объем поступлений ETH и других крупных альткоинов, что свидетельствует о желании участников рынка зафиксировать прибыль по данным активам после значительного роста последних пары месяц.
Когорты адресов Значительных изменений в крупных кошельках и адресах “китов” по Биткоину за последние дни не наблюдалось, при этом заметно сокращение количества адресов в некоторых альткоинах, в первую очередь ETH, XRP и некоторых других, на фоне фиксации прибыли в них.
Объемы, открытый интерес и фандинг Фандинг по BTC и ETH говорит об однозначной картине: на фоне отрицательных значений фандинга и падения открытого интереса в обоих монетах, это говорит о закрытии накопленной длинной позиции участниками и сокращения объемов “плечей”. Не будучи предвестником обвала, этот показатель на фоне умеренных объемов торгов скорее предполагает локальную передышку рынка на текущих уровнях.
Техническая картина
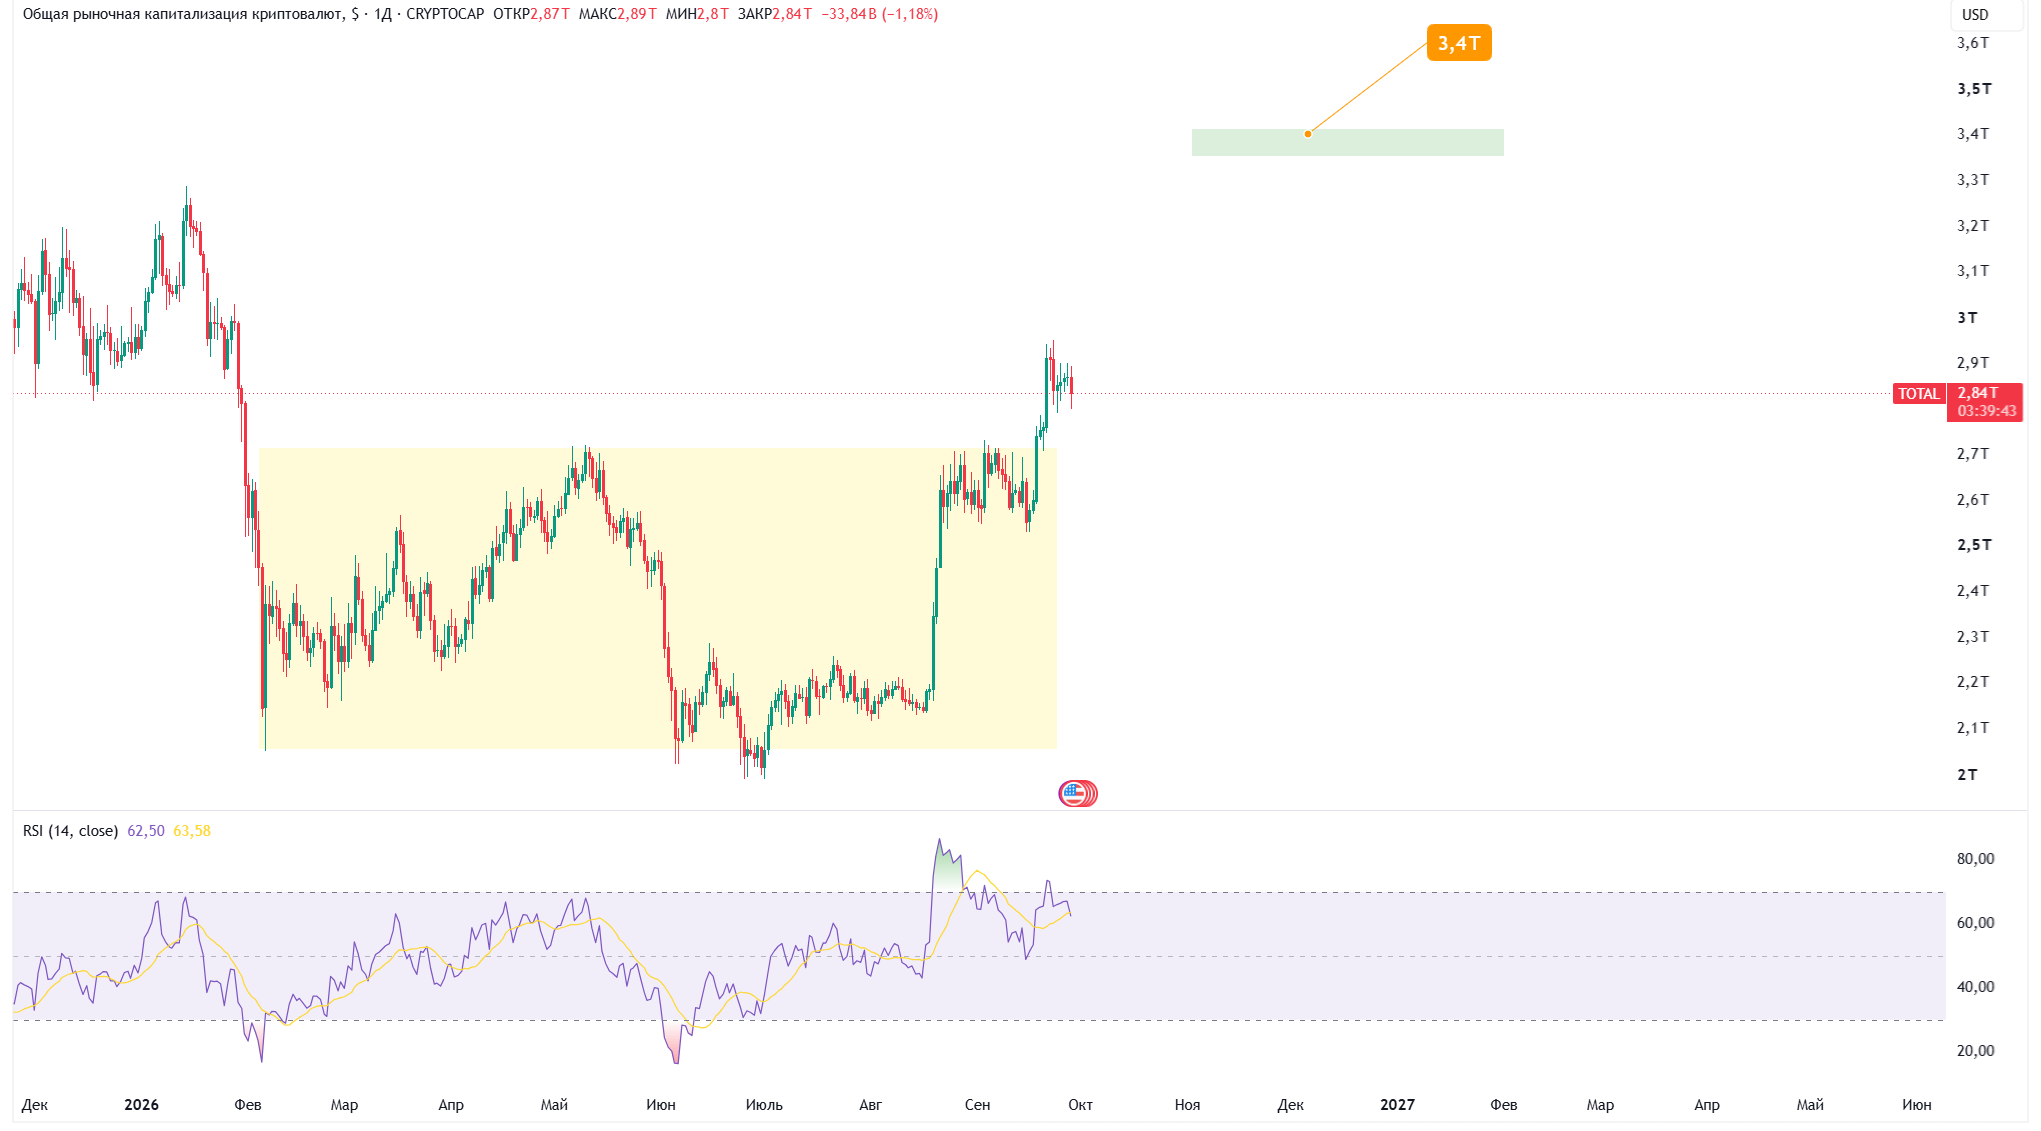
После роста капитализации крипторынка за последние недели, в настоящее время рынок привыкает к текущим уровням, не демонстрируя активного дальнейшего роста. Отдельные альткоины в моменте стоят сильнее широкого рынка, однако с учетом локальной перегретости, на что указывают как он-чейн показатели так и деривативы, в ближайшее время рынок может остаться на текущих уровнях и даже немного откатиться, чтобы разгрузить набранные игроками длинные позиции.
Как отмечалось в предыдущих обзорах, любым значительным откатом по крипторынку стоит пользоваться для наращивания набранных позиций, и в настоящее время эта стратегия остаётся актуальной. Среднесрочные цели по капитализации на уровне 3.4 трлн при этом сохраняются.