5 октября 2026 г. в 21:35 МСК
Обзор крипторынка от 05.10.2026
Длинный госдолг США остаётся главным источником риска: слабый NFP PCE снизили вероятность октябрьского повышения ставки ФРС с 70% до 14% но доходность длинных облигаций при этом не опустились. Risk-On в США поддерживает крипту, но крупные игроки снижают риск. При этом в BTC ETF идут притоки, а из ETH ETF оттоки. Краткосрочные держатели сокращают балансы, плечи в деривативах уменьшаются.
- Длинный госдолг США остаётся главным источником риска. Слабый NFP (+29 тыс. при прогнозе в 90 тыс., безработица 4,2%) и PCE 3,4% г/г снизили вероятность октябрьского повышения ставки ФРС с 70% до 14% но доходность длинных облигаций при этом не опустились.
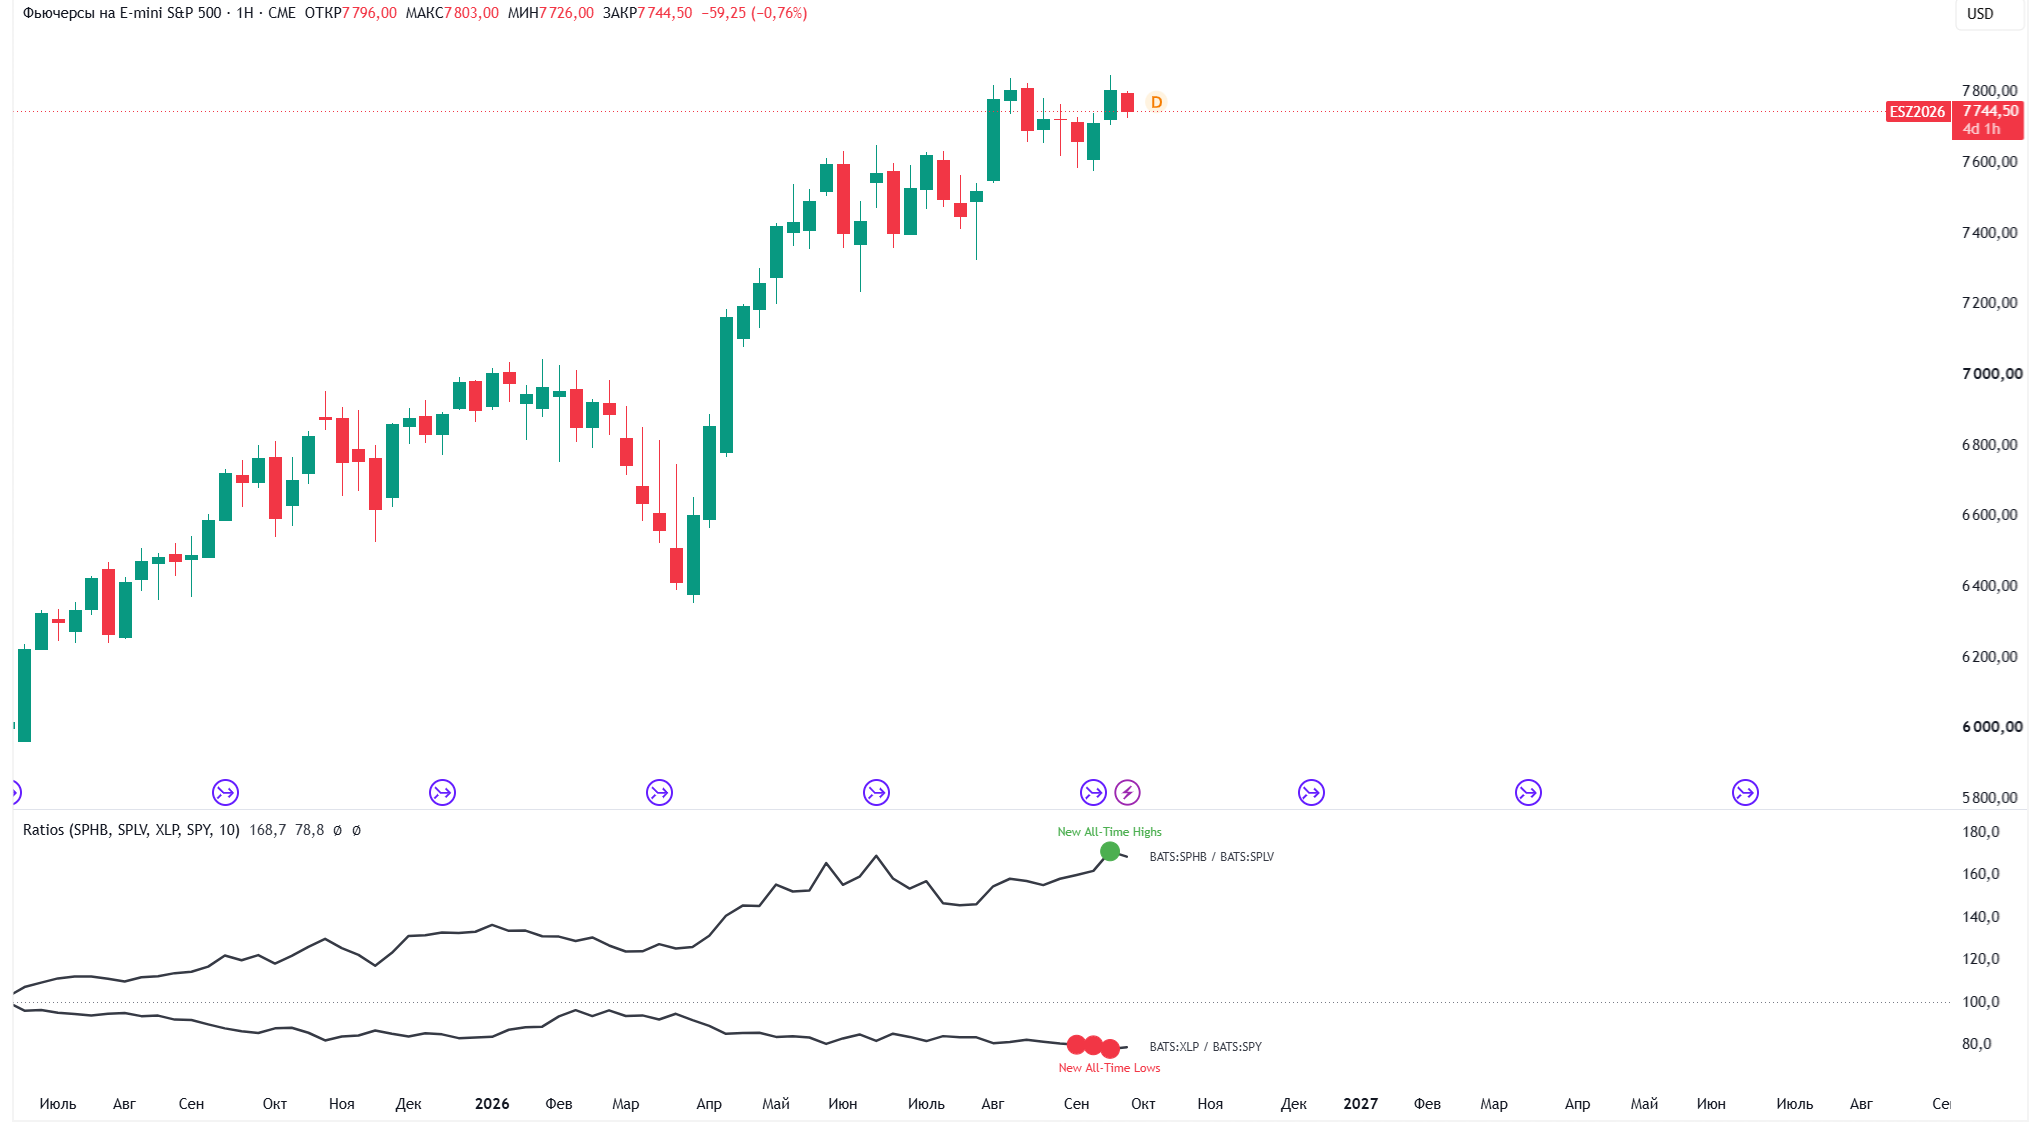
- Risk-On в США поддерживает крипту, но крупные игроки снижают риск. Соотношение High Beta / Low Vol на историческом максимуме, защитные активы на минимуме. При этом в BTC ETF идут притоки, а из ETH ETF оттоки. Краткосрочные держатели сокращают балансы, плечи в деривативах уменьшаются.
Новостной фон
Главной темой продолжает оставаться рынок госдолга. Доходность 10-летних казначейских облигаций США поднималась до 5,34%, 30-летних до 5,69%, это уровни, которые рынок не видел с 2002 года. В Европе после резкой распродажи в течение недели 10-летние доходности к пятнице отступили примерно на 3 б.п. Нефть оставалась вторым источником напряжения: после того как китайские НПЗ приостановили экспорт нефтепродуктов на октябрь и появились сообщения о переброске дополнительных американских сил на Ближний Восток, цены вновь перешли к росту.
Отчёт по занятости в США за сентябрь оказался слабым. Число рабочих мест вне сельского хозяйства выросло лишь на 29 тыс. при ожиданиях около 90 тыс., а безработица поднялась до 4,2%. Данные за два предыдущих месяца пересмотрены вниз в сумме на 60 тыс. Реакция рынка была резкой: рыночная вероятность повышения ставки ФРС в октябре упала примерно до 14% с 70% в начале недели. Базовый индекс PCE: общий PCE составил 3,4% г/г против ожидавшихся 3,7%. Показательно, что слабые данные по труду и PCE обрушили ожидания октябрьского повышения ставки, но не опустили доходность длинных американских облигаций. Это говорит о том, что рынок закладывает премию и ожидает дальнейшего ужесточения со стороны ДКП.
Фундаментальная ситуация
Облигации пока не вызывают опасений у рынка криптовалют по одной простой причине: на американском рынке наблюдается повальный Risk-On. На графике ниже - отношение показателей High Beta / Low Volatility (показывает, готовы ли инвесторы платить за риск в агрессивных акция) и Consumer Staples / S&P 500 (показывает, есть ли спрос на товары первой необходимости и на защитные активы в целом). В итоге получается, что по американскому рынку риск - на историческом максимуме, а защитные истории - на историческом минимуме. Эта тенденция на сохранение рисковых настроений поддерживают и криптовалютные активы, хотя риски, связанные с макро и долговыми рынками никуда не делись.
5 октября 2026 года CFTC опубликовала предварительное уведомление о нормотворчестве в сфере криптовалют по двум новым режимам, Regulation CTX и Regulation CAM. Правила касаются бирж, которые дают розничным клиентам торговать криптовалютой с маржой, плечом или финансированием, и предлагают им добровольный переход под единый федеральный надзор вместо лицензий отдельных штатов. От площадок потребуют допускать к торгам лишь активы, не подверженные лёгкой манипуляции, и раскрывать proof-of-reserves при самостоятельном хранении. Отдельно CFTC предлагает закрепить, что поставка криптовалюты на некастодиальный кошелек клиента в течение 28 дней выводит сделку из-под этих требований. Обычный спот без плеча новые правила не затрагивают. Данный регуляторный аспект хоть и не является значимым бычьим фактором в моменте, но отражает ускорение нормотворчества со стороны американских финансовых регуляторов, и закладывает основы для будущего роста институционального участия в крипто индустрии.
Ончейн-анализ
ETF
За последнюю неделю BTC ETF продемонстрировали совокупный положительный приток, тогда как ETH ETF, наоборот, демонстрируют отток средств. При этом, объемы торгов паями фондов снизились и очевидно, что крупные игроки в настоящее время предпочитают снижать риски в наиболее агрессивных активах.
Майнеры
По итогу недели данная группа участников крипто рынка немного усилила продажи криптовалют, и объемы оттока активов с идресов публичных майнеров увеличились. Это оказывает определенное воздействие на крипту, но объемы оттоков не велики и значительного падения курсов на этом фоне не происходит.
Флоу на криптобиржах
Как и в случае с ETF, наблюдается разница между BTC, который преимущественно выводили с криптобирж последние дни, и ETH, который наоборот довольно активно заводился на прошлой неделе для фиксации прибыли и продаж (либо покупок других альткоинов, что является распространенной стратегией работы с ETH).
Когорты адресов
В конец сентября объем спроса со стороны крупных игроков и китов вырос на BTC, однако снизился на альткоины. На текущий момент существенных изменений в балансах крупных держателях не наблюдается, тогда как краткосрочные инвесторы продолжают фиксировать прибыль - их балансы постепенно уменьшаются.
Объемы, открытый интерес и фандинг
Картина по рынку деривативов повторяет прошлую неделю: наблюдается приоритет в пользу закрытия накопленной длинной позиции участниками в BTC и ETH и сокращение объемов “плечей”. Объемы торгов остаются умеренными и без существенного тригера ценам на криптоактивы будет тяжело продолжить рост, в виду снижения ажиотажа ритейла на текущий момент времени.
Техническая картина
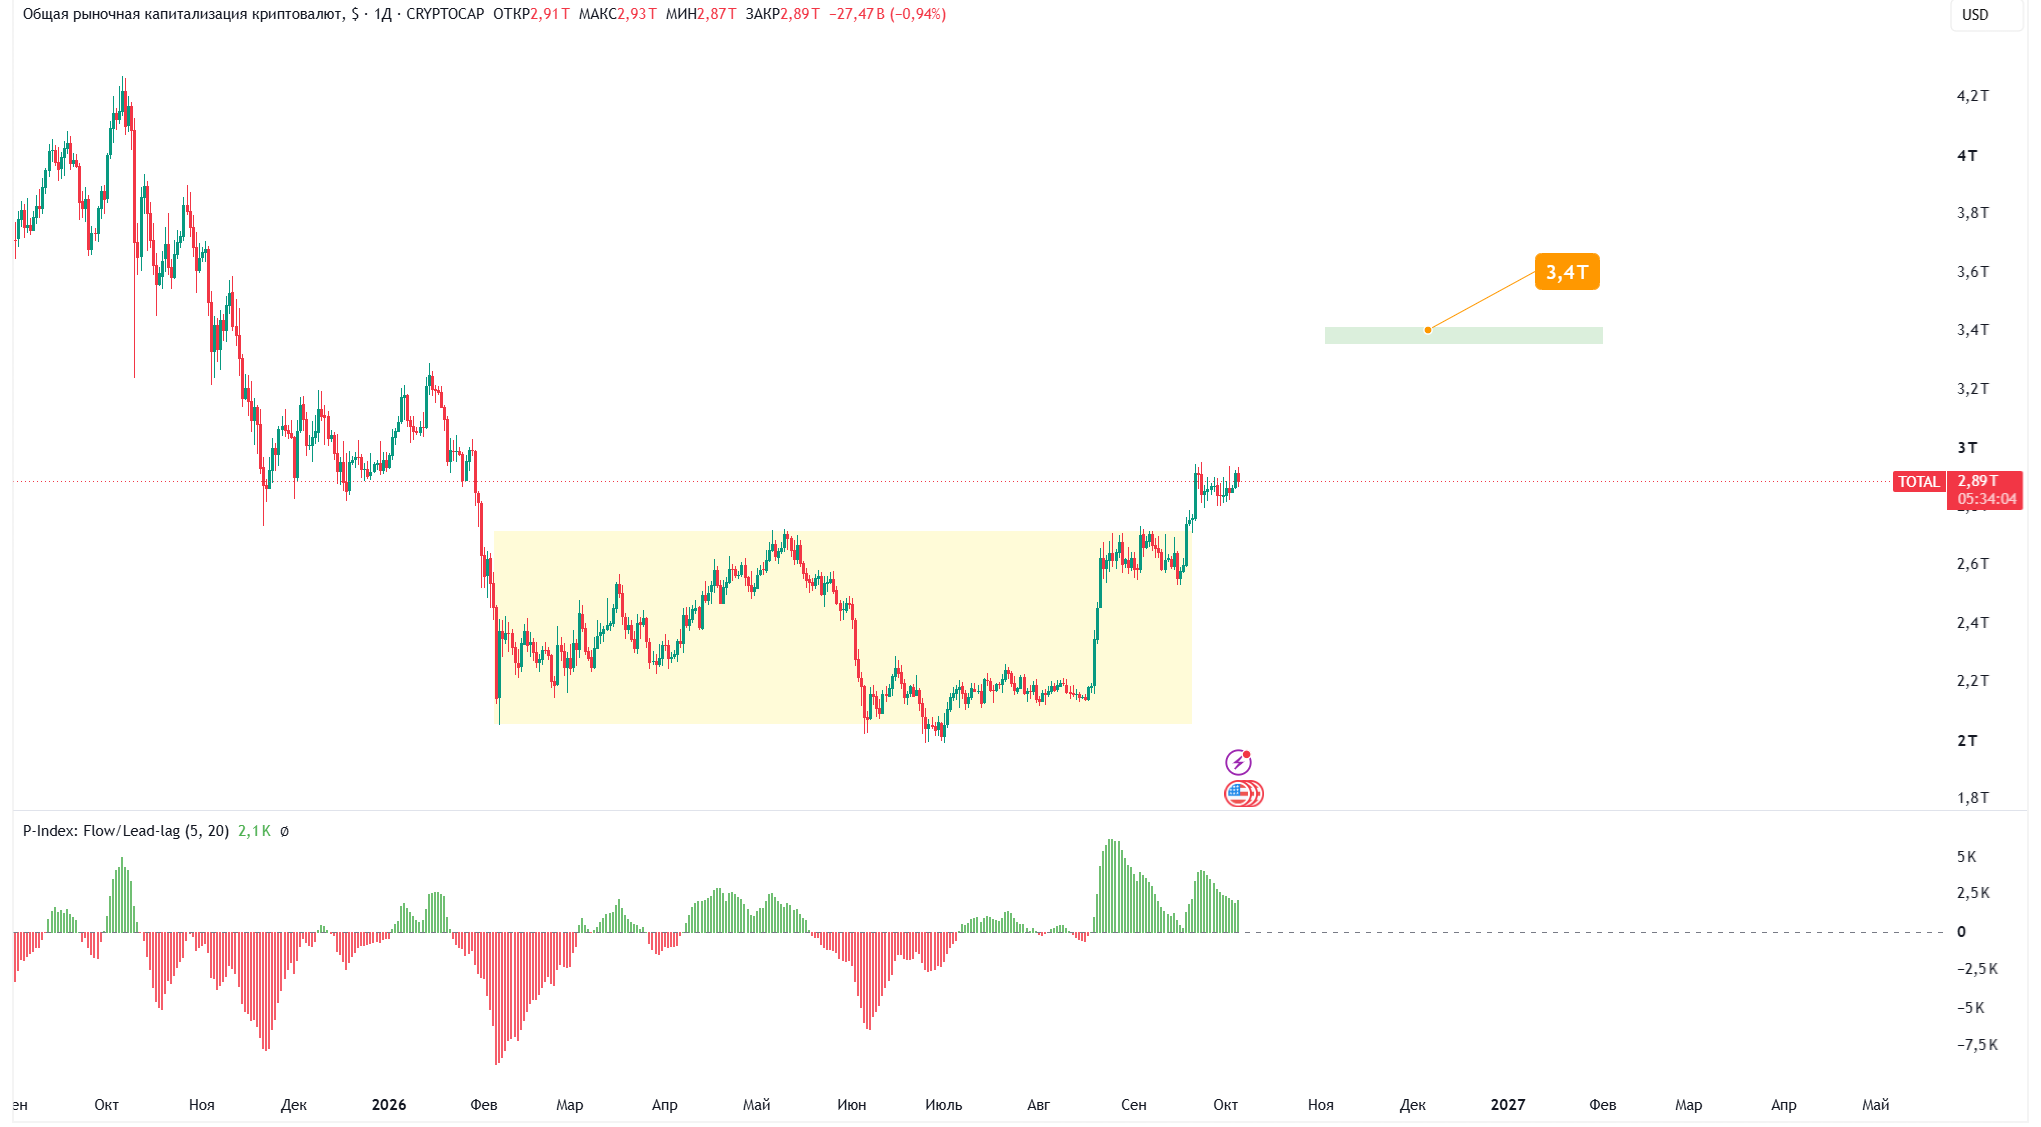
Техническая ситуация за прошедшие дни существенно не изменилась: рынок остается на ранее достигнутых отметках, и капитализация в целом “привыкает” к достигнутым по итогу краткосрочного bull run уровням в 3 трлн.
Как отмечалось ранее, любым значительным откатом по крипторынку стоит пользоваться для наращивания набранных позиций, и в настоящее время эта стратегия остаётся актуальной. Среднесрочные цели по капитализации на уровне 3.4 трлн при этом сохраняются.