28 сентября 2026 г. в 10:18 МСК · Прочтение ~10 минут
Доходность трежерис выше 5%: почему крипторынок смотрит на облигации США
Как рекордные доходности американских бондов влияют на рынок криптовалют и почему криптоактивы не падают на фоне падения стоимости облигаций? В пятницу, 25 сентября, доходность 30-летних облигаций США поднималась до 5,53%. Это максимум с 2004 года, хотя еще в начале июля она была ниже 5%. Доходность 10-летних бондов обновила многолетний максимум выше 5,22%, уровень, которого не было с 2007 года. Что это значит для рынка криптовалют?
- Доходность 10-летних облигаций США около 5,2%, 30-летних выше 5,5%. Это максимумы примерно за 20 лет.
- Доходности растут по нескольким причинам сразу: инфляция на фоне дорогой нефти, возобновленное повышение ставки ФРС, сильная экономика и огромное предложение нового долга.
- Главный аспект - не сам уровень ставок, а долговая арифметика. При большом госдолге высокие ставки быстро превращаются в бюджетную проблему.
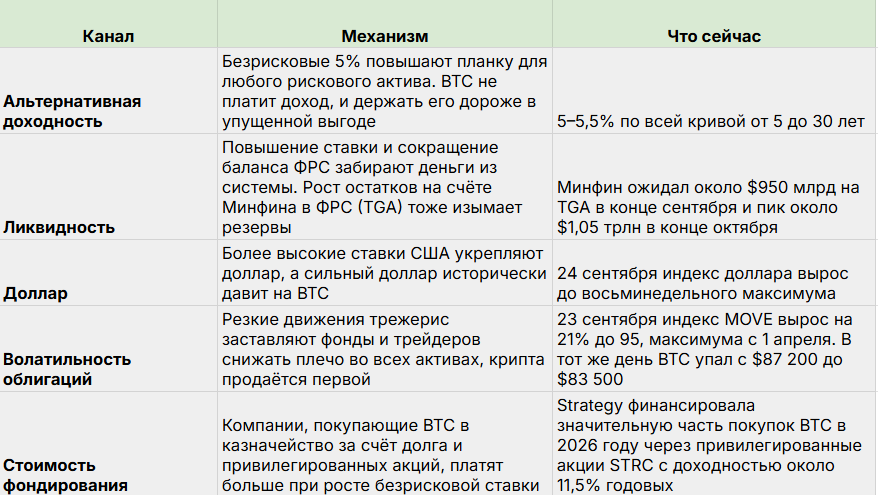
- На крипторынок давят пять факторов, связанных с трежерис: альтернативная доходность, ликвидность, доллар, волатильность облигаций и стоимость фондирования.
- Прямая связь BTC с доходностями слабая. Опасен не уровень в 5% как таковой, а скорость и хаотичность роста доходностей.
1. Что происходит
В пятницу, 25 сентября, доходность 30-летних облигаций США поднималась до 5,53%. Это максимум с 2004 года, хотя еще в начале июля она была ниже 5%. Доходность 10-летних бондов обновила многолетний максимум выше 5,22%, уровень, которого не было с 2007 года.
Для понимания масштаба: до войны с Ираном 10-летняя доходность была чуть ниже 4%, а в 2020 году - ниже 1%.
При этом растёт вся кривая, а не только длинный конец*: 23 сентября 5-летняя доходность впервые с 2007 года поднялась выше 5%. 2-летняя, которая отражает ожидания по политике ФРС, дошла до 4,9%.
2. Почему доходности бондов растут
Инфляция и ДКП. 16 сентября ФРС впервые более чем за три года повысила ставку, до диапазона 3,75-4%. Поводом стала инфляция, которая ускорилась с начала года из-за войны с Ираном. При этом, регулятор заложил ещё одно повышение до конца года.
Устойчивая экономика. Деловая активность в сентябре росла самыми быстрыми темпами с июля 2021 года, а издержки компаний резко выросли из-за энергоносителей. Сильный рост вместе с инфляцией не дает рынку поводова ждать снижения ставок.
Предложение долга. Помимо дефицита бюджета, рынку приходится поглощать облигации корпораций. Крупные компании наращивают выпуск долга, чтобы финансировать строительство ИИ-инфраструктуры.
Глобальный фактор. Доходности растут также в Японии, Великобритании и Германии. Особенно заметно сворачивание кэрри-трейда в иене: японские ставки растут, иена укрепляется, и занимать дентги в Японии, чтобы вкладывать в более доходные активы за рубежом, становится менее выгодно.
3. Ключевая проблема - долговая петля
Высокие ставки при долге 60% ВВП и при долге 125% ВВП означают совсем разные вещи. В первом случае это обычный этап цикла. Во втором это нагрузка на бюджет, которая может усиливать сама себя.
Валовый федеральный долг США около 125% ВВП, долг в руках “публики” около 100%. В 2025 году США потратили на выплату процентов рекордную сумму - $970 млрд. Это 3,2% ВВП, что равно рекорду 1991 года, когда валовый долг США составлял лишь около 60% ВВП.
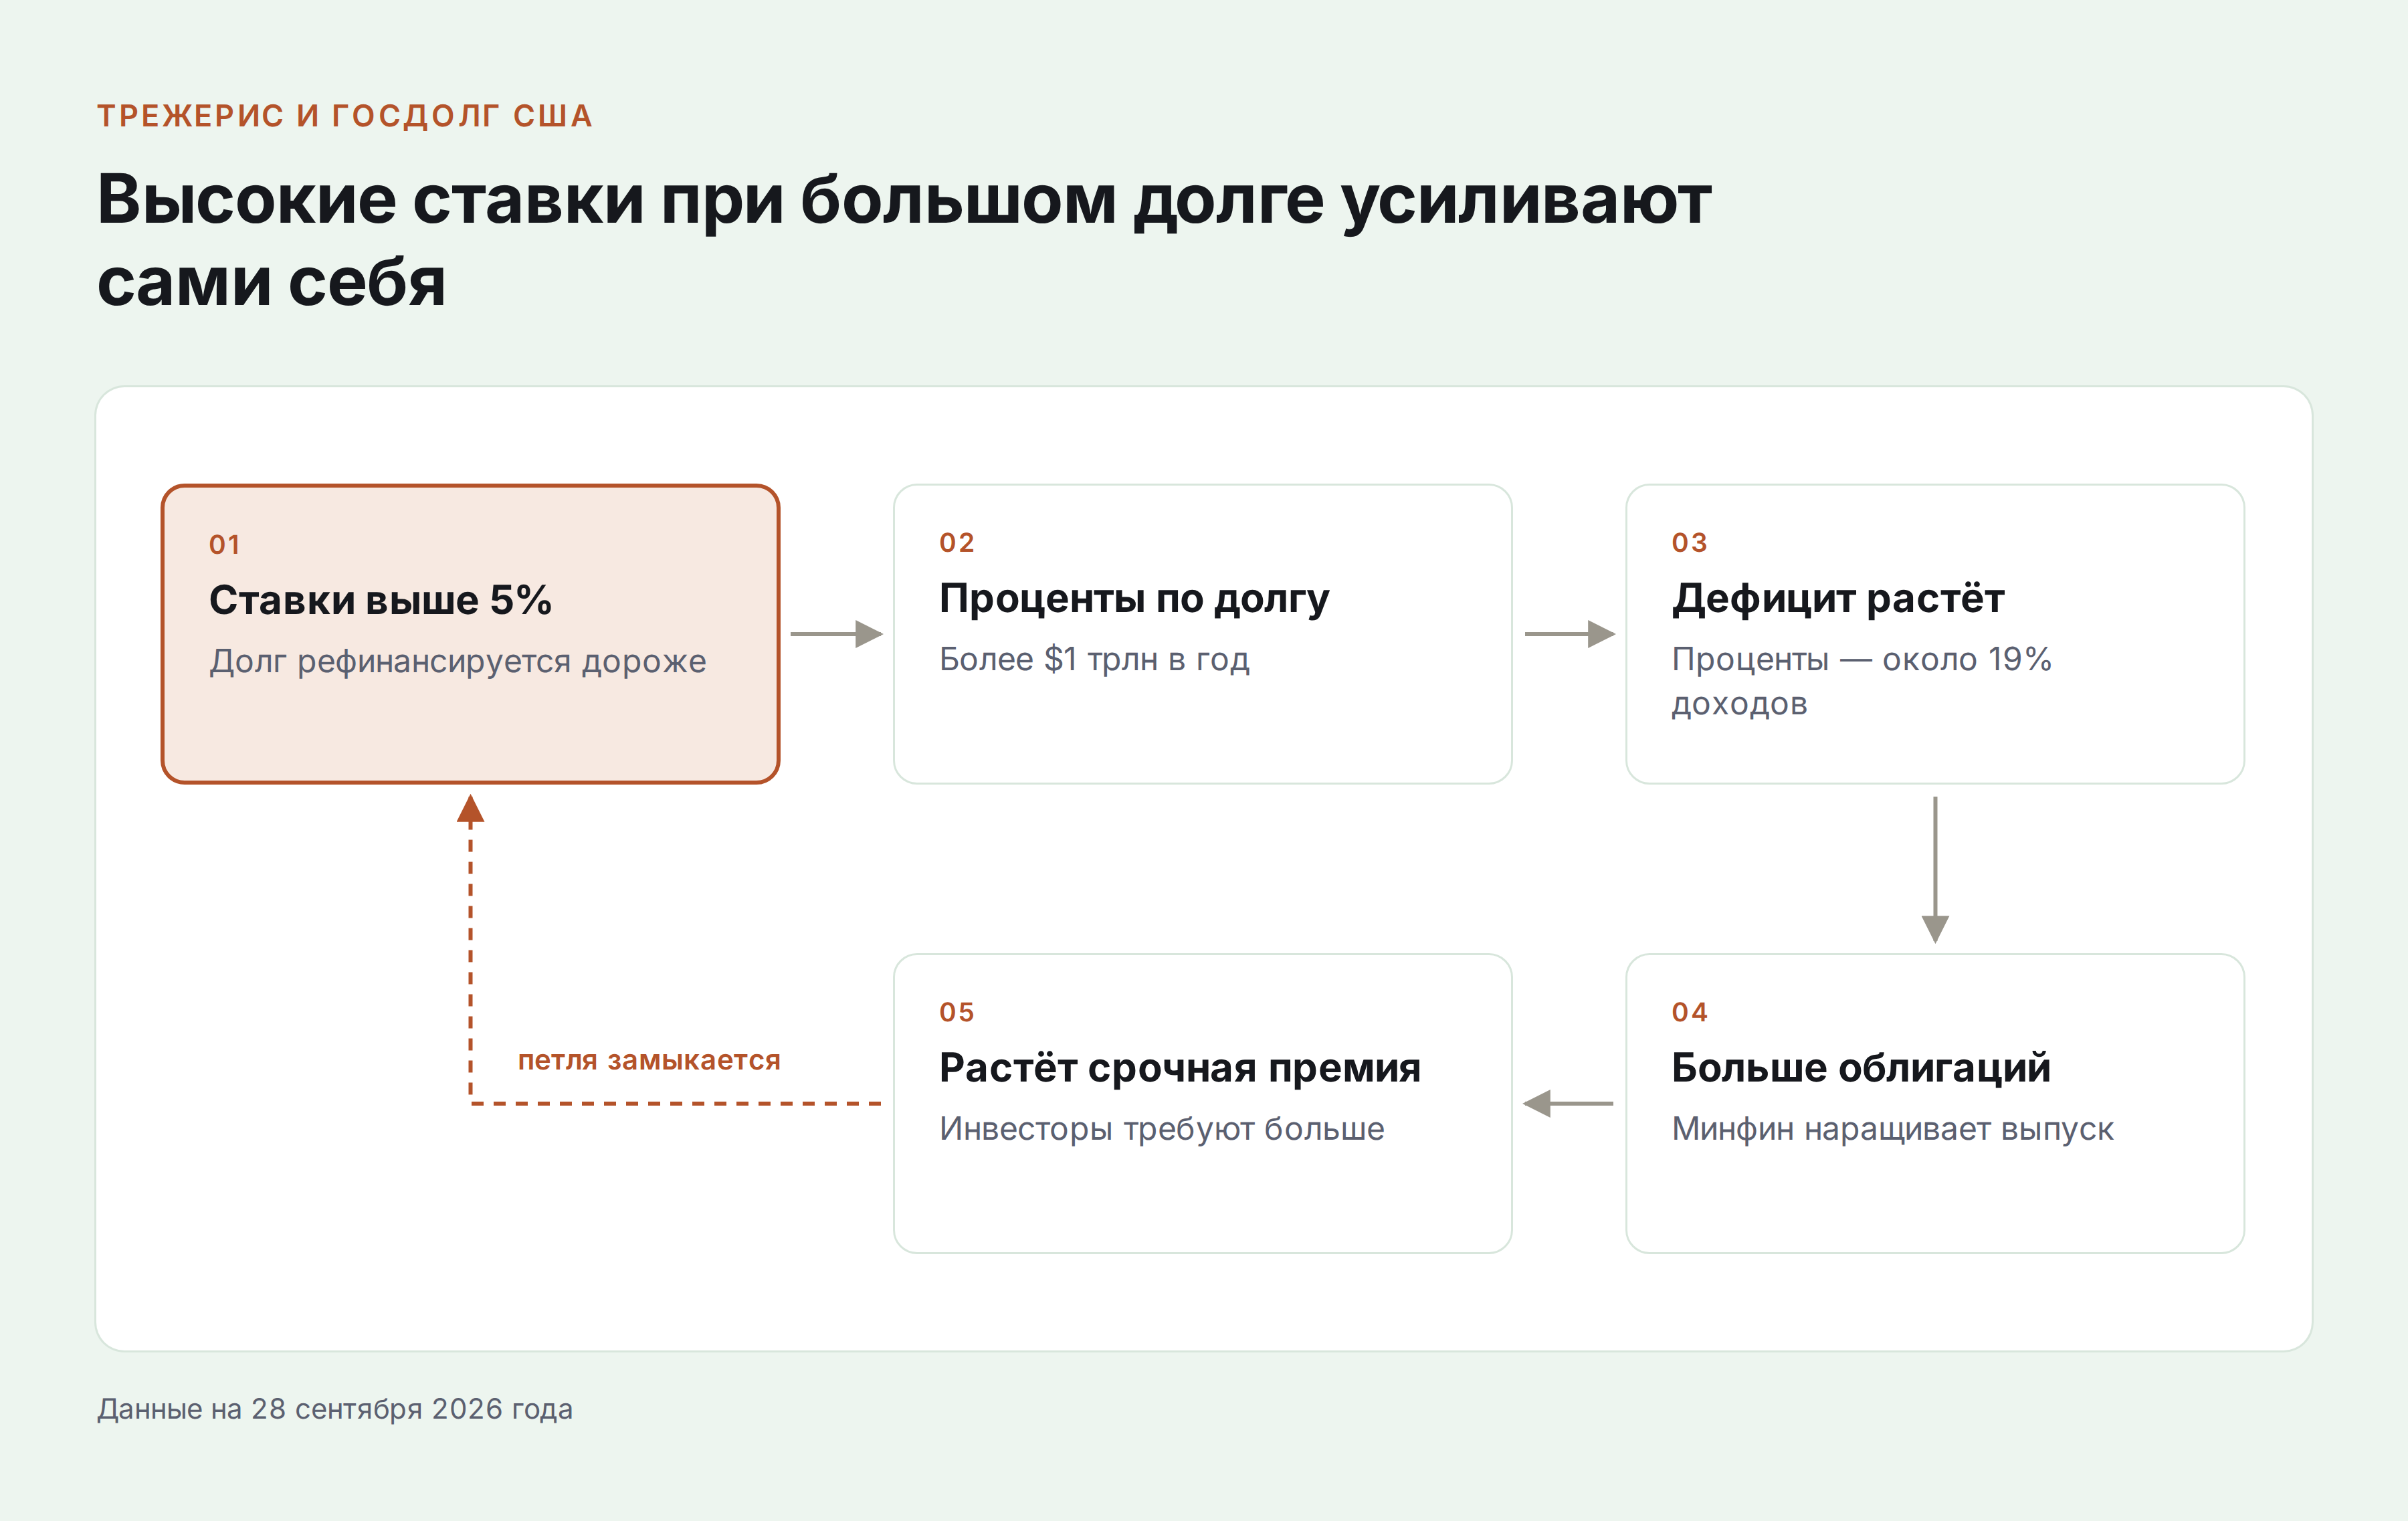
На 2026 год прогнозируется уже 3,3% ВВП, то есть рекорд 1991 года будет превышен. В августе 2026 года годовые процентные расходы впервые превысили $1 трлн. Проценты уже съедают около 19% федеральных доходов.
Бюджетные планы строились на гораздо более низких ставках. В февральском прогнозе CBO 10-летняя доходность в 2026 году закладывалась на уровне 4,1%. По расчётам CRFB, если доходности будут держаться на 55 б.п. выше прогноза CBO, за десятилетие государство дополнительно заплатит около $2 трлн в виде процентов. Фактический разрыв сейчас около 110 б.п., что вдвое больше этого стресс-сценария.
Как это работает: долг, набранный при почти нулевых ставках, приходится рефинансировать дороже. Процентные расходы растут, и растет дефицит вместе с ними. Чтобы покрыть дефицит, Минфин выпускает больше облигаций, и инвесторы требуют за длинные бумаги более высокую доходность. Выходят своеобразная петля или замкнутый круг.
Минфин США вынужден реагировать на происходящее: в августе Бессент объявил, что максимальный размер выкупа длинных облигаций (10-30 лет) удваивается с $2 млрд до не менее $4 млрд за операцию. Это очевидный сигнал рынку: власти видят в длинных ставках угрозу и готовы вмешиваться.
23 сентября Минфин объявил о том, что выкуп длинных бондов увеличен до $6 млрд.
4. Как это влияет на крипторынок
Высокие доходности давят на криптовалюту не одним механизмом, а сразу пятью, и сейчас в работе - все пять:
Отдельно стоит сказать о влиянии происходящего на DeFi: доходность трежерис становится базовой планкой для ончейн-доходности. Если стейблкоин-пул приносит 4-5%, он проигрывает токенизированным T-bills с меньшим риском.
Капитал уходит из рисковых протоколов в токенизированные государственные бумаги.
5. Почему опасно упрощать модель
Популярный тезис на крипторынке сейчас звучит так: раз облигации США дают 5% без риска, значит деньги уходят из крипты. То, что на рынок криптовалют это оказывает давление - справедливо, но картина на деле - более сложная.
1. 90-дневная корреляция BTC с доходностями составляет −0,18, годовая −0,03, то есть по сути шум. С 2021 года 10-летняя доходность выросла более чем на 400 б.п., а BTC за тот же период прибавил 191% и в октябре 2025 года обновил исторический максимум.
2. Даже на фоне распродажи облигаций BTC вырос примерно на 8% за сентябрь и почти на 50% за третий квартал. Спотовые BTC-ETF за неделю привлекли более $2 млрд.
3. Реакция на вмешательство Минфина показательна: 19 августа, после объявления о расширении выкупа, доходности снизились, а BTC впервые с июня поднялся выше $70 000. Вынос шортов на $1,1-1,4 млрд разогнал цену в течение часа. Крипта реагирует не на уровень ставок, а на изменение финансовых условий и сигналы властей.
Для анализа важны три вещи:
Скорость: плавный рост на 25 б.п. за месяц рынок переваривает. А вот скачок на 15-20 б.п. за день запускает делевередж.
Волатильность облигаций (MOVE). Это главный передаточный механизм от трежерис к крипте в краткосрочном горизонте.
Если доходности растут из-за сильной экономики, это терпимо для рисковых активов. Если из-за страха за бюджет, эффект двойственный: в краткосроке это risk-off и продажи, в долгосроке это подпитывает нарратив BTC как защиты от фискальных рисок и будущей монетизации долга.